2021年软件和信息技术服务业全景回顾与前景展望
一、2021年行业运行全景回顾
2021年是“十四五”开局之年,我国软件和信息技术服务业在疫情反复、国际供应链波动和数字需求加速释放的多重背景下,整体呈现“稳中提速、结构优化、融合深化”的运行态势。全行业收入规模继续保持两位数增长,软件业务收入突破9.5万亿元,同比增长约17%,利润总额增速高于收入增速,从业人员规模稳步扩大,行业在国民经济中的基础性、战略性、先导性作用进一步凸显。
从月度走势看,年初受基数效应和春节因素影响增速较高,年中逐步回归常态,四季度在信创采购、行业数字化订单和企业上云需求带动下再度提速,全年呈现“前高后稳、年末翘尾”的特征。分领域看,软件产品收入保持平稳增长,信息技术服务收入占比继续提升,其中云计算、大数据、移动互联网服务、电子商务平台技术服务增长较快;信息安全产品和服务在政策合规和市场需求的共同推动下延续高增长;嵌入式系统软件受工业、汽车电子和智能设备需求拉动,增速较上年有所回升。
区域分布上,东部地区仍是主要集聚区,京津冀、长三角、粤港澳大湾区和成渝地区贡献了主要增量,中部和西部地区增速相对更快,区域梯次发展格局更加清晰。企业效益方面,规模以上软件企业盈利能力总体改善,但人力成本上升、研发投入加大和项目交付周期拉长对中小软件企业形成一定压力,行业分化进一步加剧。
二、重点领域发展特征
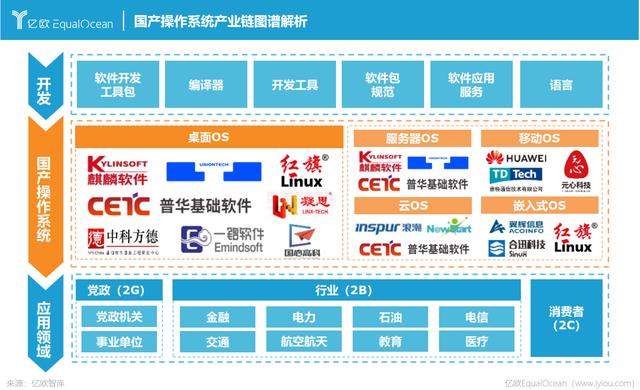
在基础软件领域,国产操作系统、数据库、中间件和办公软件加速迭代,产品性能和生态适配能力持续提升;生态建设从单点适配走向体系化协同,金融、电信、能源、政务等重点行业国产化应用范围扩大,从外围系统向核心业务系统逐步渗透。
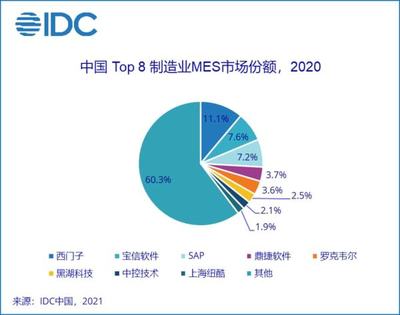
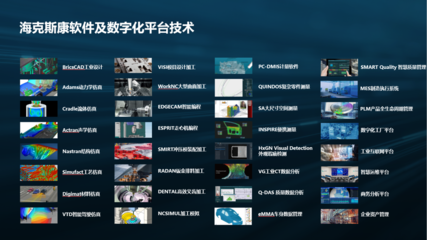
工业软件成为年度热点。随着工业生产数字化、网络化、智能化转型深入推进,研发设计、生产控制、经营管理、运维服务等环节的软件需求增长明显。CAE、CAD、EDA等研发设计类工具在政策和资本支持下加快突破,但高端市场仍面临产品成熟度、算法精度、用户习惯和生态壁垒等挑战;MES、SCADA等生产控制类软件在制造业企业中加快普及,与工业互联网平台、边缘计算和智能装备的融合应用不断深化。
云计算与信息技术服务保持高景气。企业上云从“资源上云”向“应用上云、数据上云和业务上云”升级,混合云、多云管理、云原生和低代码开发成为市场关注重点。信息技术服务企业在行业解决方案、系统集成、运维服务和数据服务上的竞争加剧,头部企业加快平台化、产品化和生态化布局,项目制模式占比逐步下降。
信息安全领域受益于《数据安全法》《个人信息保护法》等法规落地实施,数据安全、隐私计算、零信任、安全运营和云端安全成为投资热点,安全产品从单点工具向体系化、服务化、平台化演进。
嵌入式软件与智能终端、汽车电子、工业控制设备深度融合。智能网联汽车、智能家居、医疗电子和工业机器人等场景需求增长,推动嵌入式软件向高可靠、实时性和安全可信方向发展。
三、2021年面临的主要问题
一是高端软件供给能力仍有不足,基础软件和工业软件在性能、稳定性、兼容性和生态成熟度上与国际领先水平存在差距,部分核心环节依赖进口的局面尚未根本改变。二是人才结构性短缺矛盾突出,高端架构师、算法工程师、工业软件研发人才和复合型行业解决方案人才供给不足,企业用工成本持续上升。三是企业盈利能力承压,中小软件企业面临回款周期长、项目定制化程度高、研发投入大等问题,规模化复制能力不足。四是产业生态协同仍待加强,軟件企业与行业用户、硬件厂商、系统集成商之间的深度协同不足,开源社区和标准体系建设仍需完善。五是数据要素市场尚处培育期,数据确权、流通交易、安全合规等机制仍不健全,制约数据驱动型软件服务的发展。
四、2022年及“十四五”时期前景展望
展望2022年,软件和信息技术服务业仍将处于战略机遇期。政策层面,“十四五”软件和信息技术服务业发展规划、数字经济规划等政策持续释放红利,信创、工业互联网、数据要素市场建设和中小企业数字化改造将形成新的需求支撑。技术层面,云原生、人工智能、低代码、隐私计算和数字孪生等技术加速成熟,软件交付方式和商业模式将继续演进,SaaS化、平台化和服务化趋势更加明显。
分领域看,基础软件国产化将从“可用”向“好用”推进,行业应用从党政向金融、电信、能源等关键行业拓展;工业软件在政策支持和制造业升级需求带动下有望保持较快增长,但高端突破仍需长期投入;云计算市场增速将逐步放缓但质量提升,混合云和行业云成为竞争焦点;信息安全在合规驱动和实战化需求下继续保持高景气;嵌入式软件将受益于智能汽车、智能装备和物联网终端的持续增长。
预计“十四五”期间行业收入将保持中高速增长,信息技术服务占比进一步提升,融合应用更加深化。行业发展将呈现以下趋势:一是基础软件和工业软件成为政策与资本聚焦的重点,国产化生态建设提速;二是软件定义持续深化,软件在汽车、工业、金融、能源等领域的价值含量提升;三是开源生态和低代码开发降低创新门槛,中小企业软件供给能力增强;四是数据安全与隐私保护要求提高,安全能力加速内生化、服务化;五是区域布局更加协调,特色化软件园区和产业集群加快形成。
五、对策建议
一是强化基础软件和工业软件攻关,完善“揭榜挂帅”和首版次推广机制,推动重点行业开放应用场景,以用促研、以用促迭代。二是加强人才培养和引进,优化高校软件工程、工业软件相关学科设置,推动产教融合和在职培训,缓解结构性短缺。三是加大对中小软件企业的金融和政府采购支持,缩短回款周期,鼓励企业走专业化、产品化和平台化发展道路,提升规模化复制能力。四是完善开源生态和标准体系,支持企业参与开源社区建设,推动接口、数据和互操作标准统一。五是培育数据要素市场,健全数据确权、流通、交易和安全制度,推动数据驱动型软件服务创新。六是优化区域产业布局,支持京津冀、长三角、粤港澳大湾区和成渝地区打造世界级软件产业集群,引导中西部地区发展特色软件服务。
2021年软件和信息技术服务业在复杂环境中实现了规模增长和质量提升,为“十四五”时期高质量发展奠定了基础。未来行业将围绕关键技术自主创新、产业生态协同和数字化深度融合持续演进,在支撑制造强国、网络强国和数字中国建设中发挥更加关键的作用。
如若转载,请注明出处:http://www.zaipangzi.com/product/38.html
更新时间:2026-10-18 21:43:08